LIVE – Η εξειδίκευση των μέτρων της ΔΕΘ από το υπουργείο Οικονομικών

ΤΕΛΕΥΤΑΙΑ ΕΝΗΜΕΡΩΣΗ
Google Προσθέστε το ENIKOS ως προτιμώμενη πηγή στη Google


Την εξειδίκευση των μέτρων που ανακοίνωσε ο Πρωθυπουργός Κυριάκος Μητσοτάκης από το βήμα της 90ής ΔΕΘ παρουσιάζει η πολιτική ηγεσία του υπουργείου Εθνικής Οικονομίας και Οικονομικών.

Οι τελευταίες εξελίξεις

  • Πιερρακάκης: Λαϊκισμός είναι να τάζεις χρήματα που δεν υπάρχουν και να στέλνεις τον λογαριασμό στον άλλο

    «Έχουμε δημιουργήσει τη συζήτηση για το πώς αξιοποιούμε τη δυναμική που έχει η οικονομία για να ενισχύσουμε το εισόδημα χωρίς να διακινδυνεύσουμε όσα έχουμε κατακτήσει. Η οικονομία μεγάλωσε, η απασχόληση αυξήθηκε, η φοροδιαφυγή περιορίζεται. Σήμερα παρουσιάζουμε ένα πακέτο 2,2 δισ. Λαϊκισμός είναι να τάζεις χρήματα που δεν υπάρχουν και να στέλνεις τον λογαριασμό στον άλλο» τόνισε ο Κυριάκος Πιερρακάκης κατά την εξειδίκευση των μέτρων της ΔΕΘ.

  • Πιερρακάκης: Ενισχύουμε τους συνταξιούχους αυξάνοντας σε 400 ευρώ την ενίσχυση του Νοεμβρίου

    Ενισχύουμε τους συνταξιούχους αυξάνοντας σε 400 ευρώ την ενίσχυση του Νοεμβρίου με 270.000 επιπλέον συνταξιούχους. Η ετησία ενίσχυση καταβάλλεται καθαρή στην συντριπτική πλειονότητα άρα ξεπερνά σε καθαρούς αριθμούς την εθνική σύνταξη, είπε ο Κυριάκος Πιερρακάκης.

  • Πιερρακάκης: Μηδενίζουμε τον φόρο έως 20.000 ευρώ για κατ' επάγγελμα αγρότες

    “Μηδενίζουμε τον φόρο έως 20.000 ευρώ για κατ’ επάγγελμα αγρότες. Το μέτρο αφορά σε 47.000 αγρότες από ένα σύνολο 245.00 αγροτών. Ένας αγρότης με 20.000 ετήσιο εισόδημα κερδίζει 1540 ευρώ ετησίως” ανέφερε ο Κυριάκος Πιερρακάκης.

  • Πιερρακάκης για ελεύθερους επαγγελματίες: Κάνουμε ένα σημαντικό βήμα για τους συνεπείς

    Για τους ελεύθερους επαγγελματίες ο Κυριάκος Πιερρακάκης τόνισε ότι: «Κάνουμε ένα σημαντικό βήμα για τον συνεπή: Καταργούμε το τεκμαρτό εισόδημα πάνω από το ύψος του κατώτατου μισθού και των 3ετιών.

    Αυτή η αλλαγή αφορά καταρχήν σε πάνω από 9 στους 10 συνεπείς ελεύθερους επαγγελματίες. Τώρα θα το κάνουμε και στα ταξί»


  • Πιερρακάκης: Από το 2027 θεσπίζουμε έπειτα από 15 χρόνια ενίσχυση Χριστουγέννων για τους δημόσιους λειτουργούς

    «Από το 2027 θεσπίζουμε έπειτα από 15 χρόνια ενίσχυση Χριστουγέννων για τους δημόσιους λειτουργούς» τόνισε ο Κυριάκος Πιερρακάκης και πρόσθεσε:

    «Είναι μόνιμη ενίσχυση, θα μετρά και για τις συντάξιμες αποδοχές. Μαζί με τις ετήσιες αυξήσεις ένας υπάλληλος 40 ετών με 2 παιδιά και καθαρό μισθό 1450 ευρώ θα δει αύξηση 562 ευρώ καθαρά και 432 ευρώ το 2028»

  • Πιερρακάκης: Δεν υπάρχει εύκολη λύση στο πρόβλημα της στέγης

    “Παρατείνουμε τα φορολογικά κίνητρα για ανακαινίσεις, προχωρούμε στο «Σπίτι μου 3» και αυξάνουμε τον φόρο μεταβίβασης για πολίτες άλλων χωρών” είπε ο Κυριάκος Πιερρακάκης.

  • Οι κυριότερες νέες παρεμβάσεις για την περίοδο έως το 2030

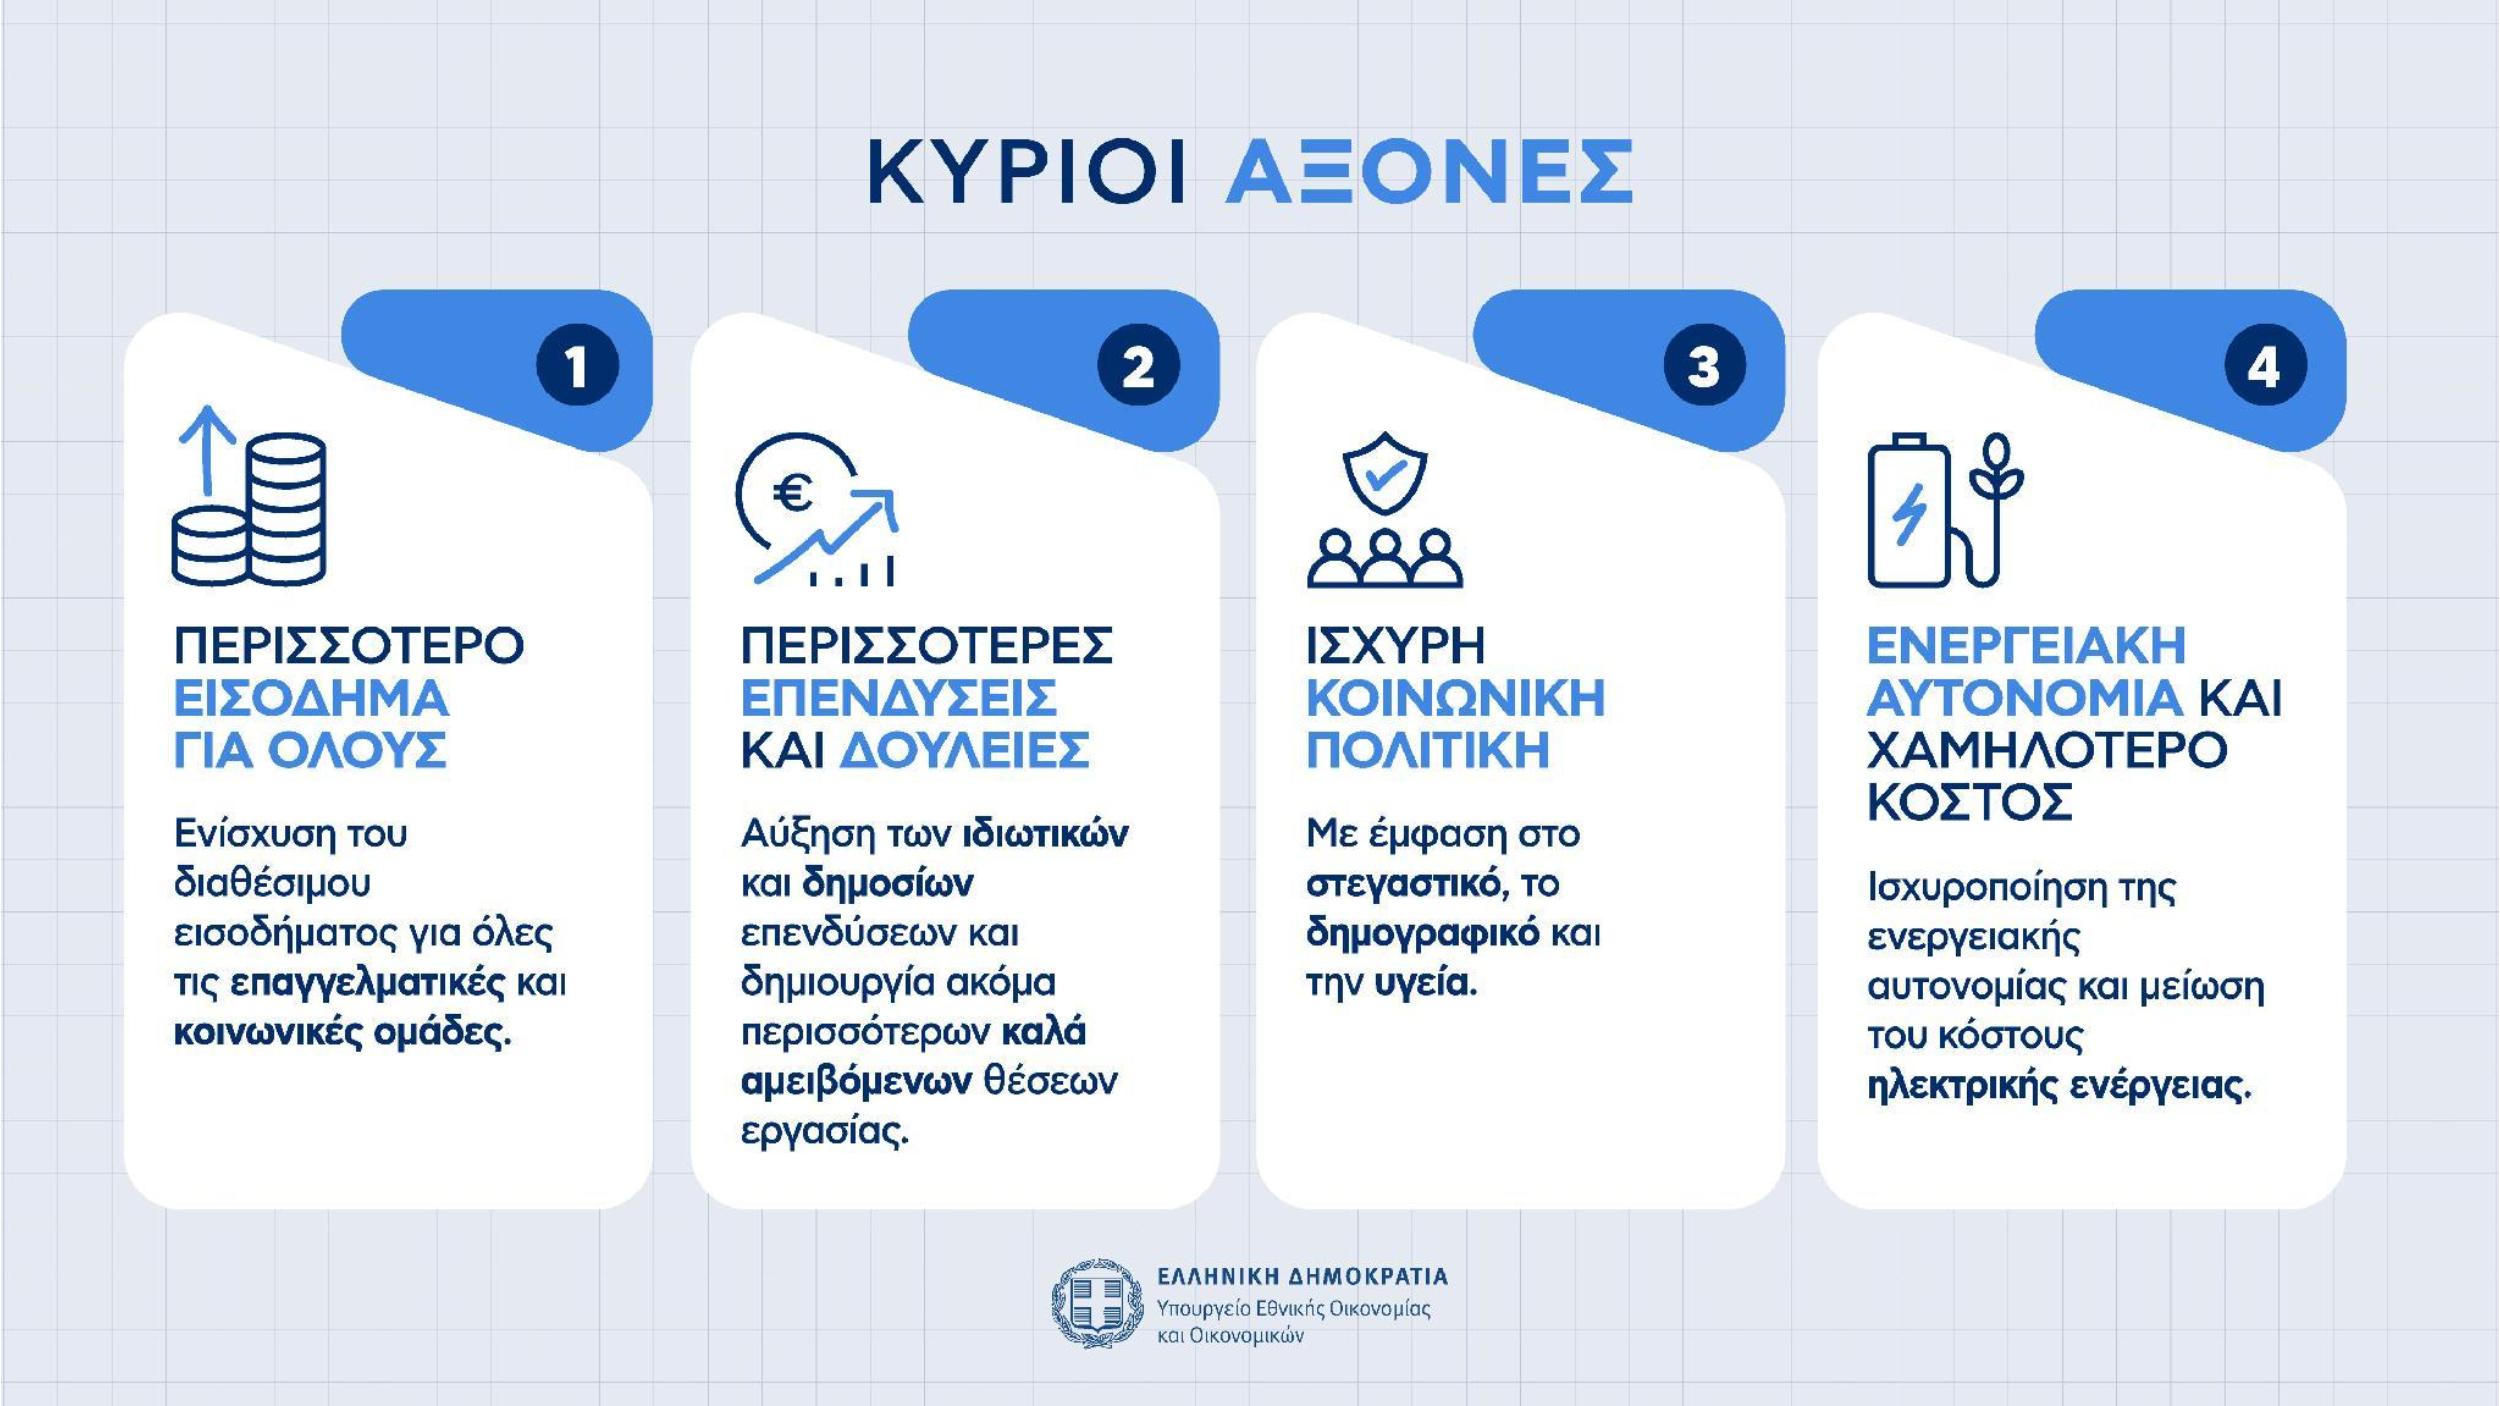
    Οι νέες παρεμβάσεις για την περίοδο έως το 2030 καλύπτουν το σύνολο των κοινωνικών ομάδων με πρωταρχικό στόχο την αύξηση του διαθεσίμου εισοδήματος, αλλά και την ενίσχυση των επενδύσεων ώστε να δημιουργούν περισσότερες καλά αμειβόμενες θέσεις εργασίας.

    Οι κυριότερες νέες παρεμβάσεις αφορούν:

    • Την απαλλαγή για τους συνεπείς ελεύθερους επαγγελματίες από τις προσαυξήσεις βάσει του κύκλου εργασιών και της μισθοδοσίας προσωπικού, κατά τον υπολογισμό του ελάχιστου ποσού καθαρού εισοδήματος,
    • τον μηδενισμό του φορολογικού συντελεστή έως τα 20.000 ευρώ για τους κατά κύριο επάγγελμα αγρότες και τους τρίτεκνους, σε συνέχεια της φορολογικής μεταρρύθμισης του 2026,
    • τη μόνιμη αύξηση της ενίσχυσης του Νοεμβρίου σε συνταξιούχους, άτομα με αναπηρία και ανασφάλιστους υπερήλικες από 300 σε 400 ευρώ καθαρά και τη διεύρυνση της ενίσχυσης στο σύνολο των συνταξιούχων άνω των 65 ετών από τον Νοέμβριο 2026,
    • τη θέσπιση επιδόματος εορτών Χριστουγέννων 500 ευρώ μικτά στους δημοσίους υπαλλήλους από το 2027,
    • τη θέσπιση ειδικού επενδυτικού λογαριασμού όπου οι γονείς μπορούν να ανοίξουν για τα βρέφη κατά τα πρώτα δύο έτη από τη γέννησή τους, όπου η πολιτεία θα καταθέτει στο λογαριασμό το ποσό που βάζει κάθε χρόνο ο γονέας και μέχρι 1.200 ευρώ ετησίως, μέχρι τη συμπλήρωση των 18 ετών,
    • τη μείωση των ασφαλιστικών εισφορών κατά 0,5% από τον Απρίλιο 2027 για τον ιδιωτικό τομέα,
    • την κατάργηση του τέλους επιτηδεύματος ξεκινώντας από την Ελληνική Περιφέρεια και τη Θεσσαλονίκη,
    • τη μείωση της προκαταβολής φόρου από το 55% στο 50% για τους ελεύθερους επαγγελματίες από το φορολογικό έτος 2027 και τη σταδιακή μείωση κατά 5% ετησίως της προκαταβολής φόρου για τα νομικά πρόσωπα από το φορολογικό έτος 2028 ώστε από 80% σήμερα σταδιακά να μειωθεί στο 50%,
    • τη θέσπιση επιταχυνόμενων αποσβέσεων σε 6 έτη, από 10 έτη που ισχύει σήμερα, για επενδύσεις σε μηχανολογικό εξοπλισμό των επιχειρήσεων,
    • τη τιμαριθμοποίηση των αναπηρικών επιδομάτων,
    • τη κατάργηση από το 2027 του ΕΝΦΙΑ σε οικισμούς έως 2.000 κατοίκους και έως 2.200 κατοίκους στη Δυτική Μακεδονία και
    • την αύξηση του Εθνικού Προγράμματος Δημοσίων Επενδύσεων με νέες επενδύσεις που θα συντελέσουν μεταξύ άλλων και στη μείωση της τιμής του ηλεκτρικού ρεύματος.
     

  • Μείωση συντελεστή φορολόγησης τριτέκνων στο 0% έως τα 20.000 ευρώ

    Με την εν λόγω ρύθμιση μηδενίζεται ο συντελεστής του φόρου εισοδήματος για εισοδήματα έως 20.000 ευρώ για όσους έχουν τρία εξαρτώμενα τέκνα, κατά αναλογία με ό,τι εφαρμόστηκε για τους νέους έως 25 ετών και για τους πολύτεκνους. Η μείωση του φόρου εφαρμόζεται από το φορολογικό έτος 2027 (οι μισθωτοί θα δουν τις μειώσεις από 1/1/2027 και οι ελεύθεροι επαγγελματίες στις δηλώσεις του 2028).

    Μειώσεις θα δουν 86.927 (εκ των οποίων 33.894 είναι ελεύθεροι επαγγελματίες) από τους 152.039 τρίτεκνους που βρίσκονται άνω του αφορολόγητου ορίου, το οποίο με τον μηδενισμό του συντελεστή αυξάνεται από 14.364 ευρώ σε 25.364 ευρώ. Το μέγιστο ύψος οφέλους ανέρχεται σε 1.800 ευρώ.

    Το δημοσιονομικό κόστος εκτιμάται σε 55 εκατ. ευρώ για το πρώτο έτος εφαρμογής της απαλλαγής, 107 εκατ. ευρώ το 2028 και 90 εκατ. ευρώ το 2029 και τα επόμενα έτη.

    Παράδειγμα 1: Τρίτεκνος μισθωτός με ετήσιο εισόδημα 20.000 ευρώ. Πλήρωνε φόρο 620 ευρώ και σήμερα μηδενίζεται.

    Παράδειγμα 2: Τρίτεκνος μισθωτός με ετήσιο εισόδημα 30.000 ευρώ. Πλήρωνε φόρο 2.820 ευρώ και τώρα θα πληρώνει 1.020 ευρώ, όφελος 1.800 ευρώ.

    Παράδειγμα 3: Τρίτεκνος ελεύθερος επαγγελματίας με ετήσιο εισόδημα 15.000 ευρώ. Πλήρωνε φόρο 1.350 ευρώ και τώρα μηδενίζεται.

  • Αύξηση κατώτατου μισθού και μείωση ασφαλιστικών εισφορών για τους μισθωτούς του ιδιωτικού τομέα

    Ο κατώτατος μισθός αναμένεται να αυξηθεί σε 1.000 ευρώ (1.300 ευρώ με τις τριετίες) έως το 2028 από 920 ευρώ σήμερα, μέσω δύο αυξήσεων που θα λάβουν χώρα τον Απρίλιο του 2027 και τον Ιανουάριο του 2028. Η συνολική αύξηση από το 2021 που ο κατώτατος ανέρχονταν στα 650 ευρώ θα ανέρχεται σε 54%.

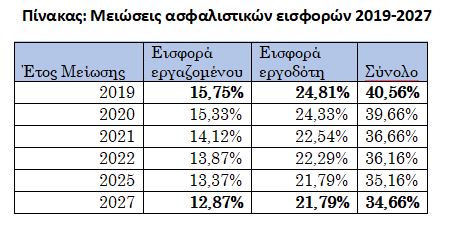
    Παράλληλα από την 1η Απριλίου μειώνονται κατά 0,5% οι ασφαλιστικές εισφορές εργαζομένων στον ιδιωτικό τομέα, με δημοσιονομικό κόστος 163 εκατ. ευρώ για το 2027 και 218 εκατ. ευρώ για το 2028. Η μείωση των εισφορών θα γίνει από το σκέλος των κρατήσεων υπέρ ΔΥΠΑ, ενώ το αναλογούν κόστος θα καλυφθεί από τον κρατικό προϋπολογισμό μέσω μόνιμης αύξησης της επιχορήγησης προς τη ΔΥΠΑ. Το σύνολο της μείωσης θα γίνει από τις ασφαλιστικές εισφορές που παρακρατούνται από τον εργαζόμενο έτσι ώστε οι μισθωτοί να λάβουν το σύνολο του οφέλους από την μείωση των εισφορών. Μετά την εν λόγω μείωση οι συνολικές ασφαλιστικές εισφορές στον ιδιωτικό τομέα θα έχουν μειωθεί από 40,56% το 2019 σε 34,66% το 2027, δηλαδή κατά 5,9 μονάδες. Οι εισφορές του εργαζομένου θα έχουν μειωθεί από 15,75% σε 12,87% και του εργοδότη από 24,81% σε 21,79%. Οι διαδοχικές μειώσεις παρουσιάζονται στον πίνακα που ακολουθεί.

    Ενδεικτικά παραδείγματα

    Υπό την υπόθεση ότι ο κατώτατος θα αυξηθεί κατά 40 ευρώ τον Απρίλιο του 2027 και επιπλέον 40 ευρώ τον Ιανουάριο του 2028, σε συνδυασμό με τη μείωση των ασφαλιστικών εισφορών από τον Απρίλιο του 2027:

    · Για ένα νέο 23 ετών χωρίς τριετίες, θα αυξηθεί ο μικτός μισθός από 920 σε 960 ευρώ τον Απρίλιο του 2027 (με μειωμένες κατά 0,5% τις ασφαλιστικές εισφορές) και σε 1.000 ευρώ τον Ιανουάριο του 2028. Ο καθαρός μισθός θα αυξηθεί από 797 σε 836 ευρώ τον Απρίλιο του 2027 και 871 ευρώ τον Ιανουάριο 2028. Συνολικά, σε σχέση με φέτος θα λάβει επιπλέον 414 ευρώ το 2027 και 1040 ευρώ καθαρά το 2028.

    · Για έναν μισθωτό 34 ετών με τρεις τριετίες χωρίς τέκνα, θα αυξηθεί ο μικτός μισθός από 1.196 σε 1.248 ευρώ τον Απρίλιο του 2027 (με μειωμένες κατά 0,5% τις ασφαλιστικές εισφορές) και σε 1.300 ευρώ τον Ιανουάριο του 2028. Ο καθαρός μισθός θα αυξηθεί από 959 σε 999 ευρώ τον Απρίλιο του 2027 και 1.035 ευρώ τον Ιανουάριο 2028. Συνολικά, σε σχέση με φέτος θα λάβει επιπλέον 420 ευρώ το 2027 και 1055 ευρώ καθαρά το 2028.

    · Για έναν μισθωτό 45 ετών με τρία τέκνα και μικτό μισθό 2.000 ευρώ. Ο καθαρός μισθός θα αυξηθεί από 1621 σε 1.733 ευρώ από τον Ιανουάριο 2027 λόγω μηδενισμού του φόρου και σε 1.743 ευρώ από τον Απρίλιο του 2027 λόγω μείωσης των ασφαλιστικών εισφορών. Συνολικά, σε σχέση με φέτος θα λάβει επιπλέον 1.673 ευρώ καθαρά το 2027.

    · Για έναν μισθωτό 40 ετών με ένα τέκνο και μικτό μηνιαίο μισθό 3.000 ευρώ, ο καθαρός μισθός θα αυξηθεί από 2.109 σε 2.119 ευρώ καθαρά από τον Απρίλιο 2027 λόγω της μείωσης των ασφαλιστικών εισφορών. Ωστόσο σημειώνεται ότι σε πολλές περιπτώσεις επιχειρήσεων η αύξηση του κατώτατου συμπαρασύρει αυξήσεις και σε υψηλότερα μισθολογικά κλιμάκια.

  • Κατάργηση του τέλους επιτηδεύματος ξεκινώντας από την Ελληνική Περιφέρεια και τη Θεσσαλονίκη

    Καταργείται από το 2027 (φορολογικό έτος 2026), το τέλος επιτηδεύματος για τις έδρες και τα υποκαταστήματα νομικών προσώπων που βρίσκονται εκτός της Περιφέρειας Αττικής (πλην της Περιφερειακής Ενότητας Νήσων που καταργείται και εκεί). Επιπλέον το 2028 (φορολογικό έτος 2027) μειώνεται κατά 50% το τέλος επιτηδεύματος και στην Περιφέρεια Αττικής και το 2029 (φορολογικό έτος 2028) καταργείται.

    Το κόστος, λαμβάνοντας υπόψη τον ρυθμό εισπραξιμότητας, εκτιμάται σε 82 εκατ. ευρώ το 2027, 138 εκατ. ευρώ το 2028, 195 εκατ. ευρώ το 2029 και 201 εκατ. ευρώ το 2030.

    Σημειώνεται ότι το 2025 τέλος επιτηδεύματος βεβαιώθηκε σε 245.003 νομικά πρόσωπα εκ των οποίων περίπου τα μισά (121.922) έχουν έδρα εκτός Αττικής.

    Παράδειγμα 1: Επιχείρηση με έδρα στη Λάρισα χωρίς υποκατάστημα. Το 2026 πλήρωσε τέλος επιτηδεύματος 800 ευρώ. Το 2027 καταργείται.

    Παράδειγμα 2: Επιχείρηση με έδρα και ένα υποκατάστημα στη Θεσσαλονίκη. Το 2026 πλήρωσε τέλος επιτηδεύματος 1.600 ευρώ. Το 2027 καταργείται.

    Παράδειγμα 3: Επιχείρηση με έδρα στο Ηράκλειο και δύο υποκαταστήματα, ένα στα Χανιά και ένα στο Ρέθυμνο. Το 2026 πλήρωσε τέλος επιτηδεύματος 2.000 ευρώ. Το 2027 καταργείται.

    Παράδειγμα 4: Επιχείρηση με έδρα στην Αθήνα και δύο υποκαταστήματα ένα στη Θεσσαλονίκη και ένα στην Πάτρα. Το 2026 πλήρωσε τέλος επιτηδεύματος 2.200 ευρώ. Το 2027 θα πληρώσει 1.000 ευρώ, το 2028 500 ευρώ και το 2029 μηδέν.

    Παράδειγμα 5: Επιχείρηση με έδρα στην Θεσσαλονίκη και ένα υποκατάστημα στην Αθήνα. Το 2026 πλήρωσε τέλος επιτηδεύματος 1.600 ευρώ. Το 2027 θα πληρώσει 600 ευρώ, το 2028 300 ευρώ και το 2029 μηδέν.

    Σημειώνεται ότι σήμερα το τέλος επιτηδεύματος ορίζεται σε:

    α) νομικά πρόσωπα και νομικές οντότητες, κερδοσκοπικού χαρακτήρα, που έχουν την έδρα τους σε τουριστικούς τόπους και σε πόλεις ή χωριά με πληθυσμό έως 200.000 κατοίκους, σε 800 ευρώ ετησίως,

    β) αστικές μη κερδοσκοπικές εταιρείες που έχουν την έδρα τους σε τουριστικούς τόπους και σε πόλεις ή χωριά με πληθυσμό έως 200.000 κατοίκους, σε 400 ευρώ ετησίως,

    γ) νομικά πρόσωπα και νομικές οντότητες, κερδοσκοπικού χαρακτήρα, που έχουν την έδρα τους σε πόλεις με πληθυσμό πάνω από 200.000 κατοίκους, σε 1.000 ευρώ ετησίως,

    δ) αστικές μη κερδοσκοπικές εταιρείες που έχουν την έδρα τους σε πόλεις με πληθυσμό πάνω από 200.000 κατοίκους, σε 500 ευρώ ετησίως,

    ε) για κάθε υποκατάστημα που συνιστάται από νομικό πρόσωπο ή νομική οντότητα κερδοσκοπικού χαρακτήρα σε 600 ευρώ ετησίως και για κάθε υποκατάστημα που συστήνεται από αστική μη κερδοσκοπική εταιρεία σε 300 ευρώ ετησίως.

    Από την καταβολή του τέλους επιτηδεύματος σήμερα εξαιρούνται: α) οι αγροτικοί συνεταιρισμοί, οι σχολικοί συνεταιρισμοί, οι Φορείς Κοινωνικής και Αλληλέγγυας Οικονομίας με τη μορφή Κοινωνικής Συνεταιριστικής Επιχείρησης ή Συνεταιρισμού Εργαζομένων,  β) τα νομικά πρόσωπα και οι νομικές οντότητες που βρίσκονται σε εκκαθάριση, πτώχευση ή αδράνεια,  γ) τα νομικά πρόσωπα και οι νομικές οντότητες που ασκούν τη δραστηριότητά τους σε χωριά με πληθυσμό έως πεντακόσιους (500) κατοίκους και σε νησιά κάτω από τρεις χιλιάδες εκατό (3.100) κατοίκους, εκτός εάν πρόκειται για τουριστικούς τόπους και δ) νομικά πρόσωπα και νομικές οντότητες, που αυξάνουν κατά τρία δωδέκατα (3/12) τουλάχιστον τον μέσο αριθμό εργαζομένων με σχέση εργασίας πλήρους απασχόλησης σε ένα έτος, σε σχέση με το προηγούμενο έτος, υπό την προϋπόθεση ότι τα ακαθάριστα έσοδά τους κατά το φορολογικό έτος για το οποίο χορηγείται η εξαίρεση δεν υπερβαίνουν τα δύο εκατομμύρια ευρώ.

  • Τιμαριθμοποίηση αναπηρικών επιδομάτων

    Από 1/1/2027 θα αναπροσαρμόζονται ετησίως με βάση τον μέσο όρο του πληθωρισμού και του ΑΕΠ (με μέγιστο όριο τον πληθωρισμό), με το ίδιο ποσοστό ετησίως που ισχύει για την αναπροσαρμογή των συντάξεων, τα αναπηρικά επιδόματα που χορηγούνται από τον ΟΠΕΚΑ και τα αναπηρικά επιδόματα που χορηγούνται από τον e-ΕΦΚΑ (εξωιδρυματικό επίδομα και επίδομα απολύτου αναπηρίας), που σήμερα δεν αναπροσαρμόζονται.

    Συνολικά τα επιδόματα τα λαμβάνουν περίπου 218.000 πολίτες με αναπηρία και καταβάλλονται 1,69 δισ. ευρώ (1,15 δισ. ευρώ από τον ΟΠΕΚΑ για περίπου 171.700 δικαιούχους και 540 εκατ. ευρώ από τον e-ΕΦΚΑ για περίπου 46.400 δικαιούχους).

    Το δημοσιονομικό κόστος εκτιμάται σε περίπου 47 εκατ. ευρώ για το 2027, αυξανόμενο κατά περίπου 40 εκατ. ετησίως. Το μέσο όφελος ανά δικαιούχο για το 2027 εκτιμάται σε περίπου 220 ευρώ (με σημαντική διαφοροποίηση ανάλογα τον συνδυασμό επιδομάτων που λαμβάνει κάθε δικαιούχος αναλόγως του τύπου της αναπηρίας), το οποίο θα αυξάνεται ετησίως αναλόγως του πληθωρισμού και του ΑΕΠ.

  • Επενδυτικός λογαριασμός για τη νέα γενιά - Πώς θα λειτουργεί

    Θεσμοθετείται ειδικός επενδυτικός λογαριασμός όπου οι γονείς μπορούν να ανοίξουν για τα βρέφη κατά τα πρώτα δύο έτη από τη γέννησή τους.

    Η πολιτεία θα βάζει στο λογαριασμό το ποσό ίσο με αυτό που καταθέτει κάθε χρόνο ο γονέας και μέχρι 1.200 ευρώ ετησίως, μέχρι τη συμπλήρωση των 18 ετών. Το ποσό των 1.200 ευρώ θα αυξάνεται κατά 10% κάθε πενταετία (1.320 ευρώ το 2032, 1452 ευρώ το 2037 κτλ.).

    Ανάληψη μπορεί να γίνει μόνο όταν το τέκνο συμπληρώσει τα 18 έτη. Κατ’ εξαίρεση μπορεί να γίνει ανάληψη σε περίπτωση θανάτου γονέα ή θανάτου του τέκνου ή σε περίπτωση σοβαρών λόγων υγείας του τέκνου που χρήζουν χειρουργικής αντιμετώπισης όπως πιστοποιούνται από δημόσιο νοσοκομείο. Μετά τη συμπλήρωση των 18 ετών το ποσό που έχει σωρευτεί μεταπίπτει σε τυπικό καταθετικό λογαριασμό στο όνομα του τέκνου.

    Το εισόδημα που λαμβάνει τον τέκνο από αυτόν τον επενδυτικό λογαριασμό θα απαλλάσσεται του φόρου εισοδήματος (είτε αφορά φόρο τόκων 15% ή φόρο υπεραξίας μεταβίβασης κεφαλαίου ή φόρο μερισμάτων).

    Με ετήσια κατάθεση 1.200 ευρώ από τον γονέα και 1.200 ευρώ από το κράτος (σύνολο 24.000) που θα αυξάνεται κατά 10% κάθε πενταετία, σε 18 έτη θα έχει κατατεθεί κεφάλαιο 49.304 ευρώ που με τους τόκους αναμένεται να ξεπερνά τις 60.000 ευρώ και αναλόγως την απόδοση του επενδυτικού προϊόντος μπορεί να ξεπεράσει και τις 70.000 ευρώ ή και περισσότερα σε βάθος 18 ετών, ανάλογα με το επενδυτικό προϊόν που θα επιλέξει η οικογένεια.

    Το μέγιστο ποσό που μπορεί να εισφέρει ο γονέας ετησίως ανέρχεται σε έως 10.000 ευρώ, ώστε ο λογαριασμός να μη γίνεται όχημα απόκρυψης πλούτου. Ο ρυθμός καταβολής μπορεί να είναι μηνιαίος με πάγια εντολή (π.χ. 100 ευρώ τον μήνα) ή όποτε επιθυμεί ο γονέας. Σε περίπτωση που κάποιο έτος ο γονέας δεν καταβάλλει ποσό, ο λογαριασμός συνεχίζει κανονικά να είναι ενεργός και να τοκίζεται, απλώς δεν εισφέρει και το κράτος για το εν λόγω έτος. Τα ποσά της κρατικής συνεισφοράς θα πιστώνονται περιοδικά στους λογαριασμούς από το Υπουργείο Οικονομικών.

    Κάθε τέκνο μπορεί να έχει έναν επενδυτικό λογαριασμό. Για να ανοίξει ο λογαριασμός θα πρέπει τουλάχιστον ένας εκ των δύο γονέων να είναι φορολογικός κάτοικος Ελλάδας και δεν εφαρμόζονται εισοδηματικά ή περιουσιακά κριτήρια.

    Τα ποσά του επενδυτικού λογαριασμού θα επενδύονται υποχρεωτικά σε αμοιβαία κεφάλαια, μετοχές, εταιρικά ομόλογα που διαπραγματεύονται στην οργανωμένη αγορά ή κρατικά ομόλογα. Οι επενδύσεις μπορούν να λαμβάνουν χώρα μόνο μέσω οργανωμένων αγορών της Ελλάδος και της ΕΕ (αποκλείονται τρίτες χώρες).

    Τα επενδυτικά προϊόντα μπορούν να ποικίλουν ως προς το ρίσκο της απόδοσης που μπορεί να επιλέξει ο γονέας. Θα υπάρχει κοινό υπόδειγμα γνωστοποίησης, ενιαίος συνολικός δείκτης κόστους (Total Expense Ratio) και ενιαία μεθοδολογία υπολογισμού για όλους τους τύπους παρόχων, ώστε κάθε οικογένεια να συγκρίνει τα προϊόντα σε κοινή βάση. Ο γονέας έχει δυνατότητα δωρεάν μεταφοράς σε άλλα εγκεκριμένα επενδυτικά προϊόντα μεταξύ των παρόχων.

    Ο επενδυτικός λογαριασμός θα προσφέρεται από τραπεζικά ιδρύματα, ασφαλιστικές εταιρίες ή Επιχειρήσεις Παροχής Επενδυτικών Υπηρεσιών (ΕΠΕΥ) που δραστηριοποιούνται στην Ελλάδα και για να συμπεριληφθούν στο πρόγραμμα θα λαμβάνουν ειδική έγκριση (σε συνεργασία με την Επιτροπή Κεφαλαιαγοράς και την Τράπεζα της Ελλάδος όπου απαιτείται) ότι πληρούνται οι απαραίτητοι όροι του προϊόντος.

    Στόχος είναι το πρώτα επενδυτικά προϊόντα να είναι διαθέσιμα από τις αρχές του 2027 ώστε να καλύψουν βρέφη έως 2 ετών (δηλαδή που γεννήθηκαν το 2025 ή 2026).

    Το δημοσιονομικό κόστος υπό την υπόθεση ότι εντάσσονται το 1/3 των βρεφών που γεννούνται ετησίως (περίπου 23.000 βρέφη ετησίως και 56.000 κατά το πρώτο έτος εφαρμογής) εκτιμάται σε 55 εκατ. για το πρώτο έτος εφαρμογής, αυξανόμενο κατά περίπου 27 εκατ. ετησίως. Το κόστος αναμένεται να φτάσει περίπου το μισό δισ. ευρώ έως το 2040.

    Το μέτρο εξυπηρετεί πολλαπλά οφέλη τόσο κοινωνικά, όσο και για την Ελληνική οικονομία: (α) στηρίζονται εμπράκτως τα παιδιά και διασφαλίζονται οικονομικά για τα πρώτα βήματα της ενήλικης ζωής τους, είτε αφορά σπουδές, είτε έναρξη επαγγελματικής δραστηριότητας, είτε η δημιουργία οικογένειας, (β) δημιουργείται στα παιδιά και στους γονείς κουλτούρα αποταμίευσης και επενδύσεων με προφανή οφέλη για τα οικονομικά κάθε οικογένειας, (γ) καθώς τα χρήματα επενδύονται, δημιουργούνται προϋποθέσεις άντλησης επιπλέον κεφαλαίων από τις ελληνικές επιχειρήσεις τόσο μέσω των μετοχών που διαπραγματεύονται στην κεφαλαιαγορά αλλά και μέσω έκδοσης ομολογιών, (δ) η εν λόγω ρύθμιση συνάδει με τη νέα Ευρωπαϊκή κατεύθυνση για την Ένωση Επενδύσεων και Αποταμιεύσεων (Savings and Investments Union-SIU), που ακριβώς έχει το στόχο ενίσχυσης των αποταμιεύσεων σε επενδυτικά προϊόντα που συμβάλλουν στην οικονομική ανάπτυξη.

    Παράδειγμα: Γονέας βρέφους που γεννήθηκε το 2026 ανοίγει εντός του 2027 επενδυτικό λογαριασμό και καταθέτει ποσό 1.200 ευρώ κατ’ έτος τα έτη 2027 έως 2031, 1.320 ευρώ τα έτη 2032 έως 2036, 1.452 τα έτη 2037 έως 2041 και 1.597 ευρώ από το 2042 έως το 2044. Αντίστοιχα ποσά θα έχει καταβάλει το κράτος. Συνολικά στον επενδυτικό λογαριασμό θα έχουν κατατεθεί στα 18 έτη 49.304 ευρώ εκ των οποίων 24.652 από το κράτος. Εάν ο επενδυτικός λογαριασμός έχει απόδοση 3%, το ποσό που θα έχει σωρευτεί το 2044 και θα είναι διαθέσιμο στο παιδί με την ενηλικίωσή του ανέρχεται σε 64.109 ευρώ. Εάν ο γονέας επιλέξει επενδυτικό προϊόν που φέρει απόδοση 5%, το ποσό που θα έχει σωρευτεί θα ανέρχεται σε 77.062 ευρώ, ενώ ο ίδιος θα έχει καταβάλει μόλις 24.652 ευρώ.

  • Τα μέτρα για τους συνταξιούχους

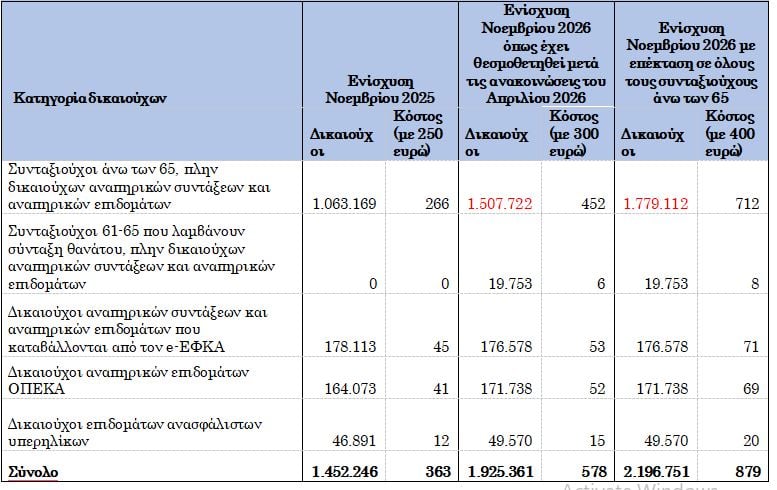
    Από τον Νοέμβριο του 2026 αυξάνεται σε 400 ευρώ από 300 καθαρά η ετήσια οικονομική ενίσχυση και διευρύνεται στο σύνολο των συνταξιούχων άνω των 65 ετών. Το ίδιο ποσό θα λαμβάνουν οι συνταξιούχοι άνω των 60 που λαμβάνουν μόνο σύνταξη θανάτου, τα άτομα με αναπηρία ανεξαρτήτου ηλικίας και οι ανασφάλιστοι υπερήλικες.

    Συνολικά δικαιούχοι θα είναι 2,2 εκατ. πολίτες (επιπλέον 270.000 συνταξιούχοι σε σχέση με την ανακοίνωση του Απριλίου) και το συνολικό ετήσιο δημοσιονομικό κόστος της ενίσχυσης ανέρχεται σε 879 εκατ. ευρώ.

    Αναλυτικά η εξέλιξη του επιδόματος και των δικαιούχων παρουσιάζεται στον Πίνακα που ακολουθεί.

    Πίνακας: Διαμόρφωση οικονομικής ενίσχυσης Νοεμβρίου σε συνταξιούχους, άτομα με αναπηρία και ανασφάλιστους υπερήλικες

    Επιπλέον οι συνταξιούχοι από 1/1/2027 θα λάβουν αύξηση των συντάξεων με βάση το μέσο όρο του πληθωρισμού και του ΑΕΠ, χωρίς συμψηφισμό της προσωπικής διαφοράς. Συνεπώς αύξηση θα λάβει το σύνολο των συνταξιούχων. Με βάση τις εκτιμήσεις του Απριλίου 2026 που ενσωματώθηκαν στην ετήσια έκθεση προόδου του Μεσοπρόθεσμου, η αύξηση υπολογίζεται σε 2,6% και το αναλογούν δημοσιονομικό κόστος σε 750 εκατ. ευρώ. Σημειώνεται ότι το οριστικό ποσοστό αύξησης θα καθοριστεί με βάση τις μακροοικονομικές εκτιμήσεις του τελικού σχεδίου του Προϋπολογισμού που θα κατατεθεί τον Νοέμβριο 2026.

    Σημειώνεται ότι οι συντάξεις έχουν αυξηθεί βάσει ΑΕΠ και πληθωρισμού κατά 7,75% το 2023, 3,0% το 2024, 2,4% το 2025 και 2,4% το 2026. Σωρευτική αύξηση 2023-2026 16,4%, με συνολικό ετήσιο κόστος 2,5 δισ. ευρώ. Με την αύξηση του Ιανουαρίου του 2027 η σωρευτική αύξηση από το 2023 θα φτάσει το 19% με ετήσιο δημοσιονομικό κόστος περί τα 3,25 δισ. ευρώ. Οι συντάξεις θα συνεχίζουν να αυξάνονται κάθε έτος χωρίς συμψηφισμό της προσωπικής διαφοράς με το εκτιμώμενο ετήσιο κόστος να αυξάνεται κατά επιπλέον περίπου 2,7 δισ. ευρώ το 2030 σε σχέση με το 2026.

    Επιπροσθέτως, όπως έχει ανακοινωθεί καταργείται η μείωση κατά 50% των συντάξεων λόγω θανάτου μετά την πάροδο της τριετίας και συνεχίζει να καταβάλλεται η εθνική σύνταξη λόγω θανάτου σε περιπτώσεις δικαιούχων που λαμβάνουν και σύνταξη από ίδιο δικαίωμα. Το δημοσιονομικό κόστος από τις αυξήσεις που θα λάβουν οι περίπου 8.500 συνταξιούχοι του δημοσίου που είχε εφαρμοστεί η περικοπή εκτιμάται σε 48 εκατ. ευρώ ετησίως.

    Ενδεικτικά παραδείγματα

    · Συνταξιούχος με 10.000 ευρώ φορολογητέο εισόδημα και μηνιαίο καθαρό εισόδημα 823 ευρώ θα λάβει 208 ευρώ καθαρά από την αύξηση βάση ΑΕΠ και πληθωρισμού και 400 ευρώ από την ενίσχυση του Νοεμβρίου, σύνολο 608 ευρώ καθαρά ετησίως.

    · Συνταξιούχος με 14.000 ευρώ φορολογητέο εισόδημα και μηνιαίο καθαρό εισόδημα 1086 ευρώ θα λάβει 284 ευρώ καθαρά από την αύξηση βάση ΑΕΠ και πληθωρισμού και 400 ευρώ από την ενίσχυση του Νοεμβρίου, σύνολο 684 ευρώ καθαρά ετησίως.

    · Συνταξιούχος με 20.000 ευρώ φορολογητέο εισόδημα και μηνιαίο καθαρό εισόδημα 1476 ευρώ θα λάβει 374 ευρώ καθαρά από την αύξηση βάση ΑΕΠ και πληθωρισμού και 400 ευρώ από την ενίσχυση του Νοεμβρίου, σύνολο 774 ευρώ καθαρά ετησίως.

    · Συνταξιούχος με 24.000 ευρώ φορολογητέο εισόδημα και μηνιαίο καθαρό εισόδημα 1716 ευρώ θα λάβει 449 ευρώ καθαρά από την αύξηση βάση ΑΕΠ και πληθωρισμού και 400 ευρώ από την ενίσχυση του Νοεμβρίου, σύνολο 849 ευρώ καθαρά ετησίως.

Την εξειδίκευση των μέτρων που ανακοίνωσε ο Πρωθυπουργός Κυριάκος Μητσοτάκης από το βήμα της 90ής ΔΕΘ παρουσιάζει η πολιτική ηγεσία του υπουργείου Εθνικής Οικονομίας και Οικονομικών.

Η σχετική συνέντευξη Τύπου πραγματοποιείται στο υπουργείο Εθνικής Οικονομίας και Οικονομικών, με τη συμμετοχή του υπουργού Κυριάκου Πιερρακάκη, του αναπληρωτή υπουργού Νίκου Παπαθανάση και των υφυπουργών Θάνου Πετραλιά και Δημήτρη Μαρκόπουλου.  Κατά τη διάρκεια της συνέντευξης αναμένεται να παρουσιαστούν αναλυτικά οι παρεμβάσεις που εξήγγειλε ο κ. Μητσοτάκης, καθώς και ο ακριβής τρόπος με τον οποίο θα υλοποιηθούν.

Οι κυριότερες νέες παρεμβάσεις για την περίοδο έως το 2030

Οι νέες παρεμβάσεις για την περίοδο έως το 2030 καλύπτουν το σύνολο των κοινωνικών ομάδων με πρωταρχικό στόχο την αύξηση του διαθεσίμου εισοδήματος, αλλά και την ενίσχυση των επενδύσεων ώστε να δημιουργούν περισσότερες καλά αμειβόμενες θέσεις εργασίας.

Οι κυριότερες νέες παρεμβάσεις αφορούν:

  • Την απαλλαγή για τους συνεπείς ελεύθερους επαγγελματίες από τις προσαυξήσεις βάσει του κύκλου εργασιών και της μισθοδοσίας προσωπικού, κατά τον υπολογισμό του ελάχιστου ποσού καθαρού εισοδήματος,
  • τον μηδενισμό του φορολογικού συντελεστή έως τα 20.000 ευρώ για τους κατά κύριο επάγγελμα αγρότες και τους τρίτεκνους, σε συνέχεια της φορολογικής μεταρρύθμισης του 2026,
  • τη μόνιμη αύξηση της ενίσχυσης του Νοεμβρίου σε συνταξιούχους, άτομα με αναπηρία και ανασφάλιστους υπερήλικες από 300 σε 400 ευρώ καθαρά και τη διεύρυνση της ενίσχυσης στο σύνολο των συνταξιούχων άνω των 65 ετών από τον Νοέμβριο 2026,
  • τη θέσπιση επιδόματος εορτών Χριστουγέννων 500 ευρώ μικτά στους δημοσίους υπαλλήλους από το 2027,
  • τη θέσπιση ειδικού επενδυτικού λογαριασμού όπου οι γονείς μπορούν να ανοίξουν για τα βρέφη κατά τα πρώτα δύο έτη από τη γέννησή τους, όπου η πολιτεία θα καταθέτει στο λογαριασμό το ποσό που βάζει κάθε χρόνο ο γονέας και μέχρι 1.200 ευρώ ετησίως, μέχρι τη συμπλήρωση των 18 ετών,
  • τη μείωση των ασφαλιστικών εισφορών κατά 0,5% από τον Απρίλιο 2027 για τον ιδιωτικό τομέα,
  • την κατάργηση του τέλους επιτηδεύματος ξεκινώντας από την Ελληνική Περιφέρεια και τη Θεσσαλονίκη,
  • τη μείωση της προκαταβολής φόρου από το 55% στο 50% για τους ελεύθερους επαγγελματίες από το φορολογικό έτος 2027 και τη σταδιακή μείωση κατά 5% ετησίως της προκαταβολής φόρου για τα νομικά πρόσωπα από το φορολογικό έτος 2028 ώστε από 80% σήμερα σταδιακά να μειωθεί στο 50%,
  • τη θέσπιση επιταχυνόμενων αποσβέσεων σε 6 έτη, από 10 έτη που ισχύει σήμερα, για επενδύσεις σε μηχανολογικό εξοπλισμό των επιχειρήσεων,
  • τη τιμαριθμοποίηση των αναπηρικών επιδομάτων,
  • τη κατάργηση από το 2027 του ΕΝΦΙΑ σε οικισμούς έως 2.000 κατοίκους και έως 2.200 κατοίκους στη Δυτική Μακεδονία και
  • την αύξηση του Εθνικού Προγράμματος Δημοσίων Επενδύσεων με νέες επενδύσεις που θα συντελέσουν μεταξύ άλλων και στη μείωση της τιμής του ηλεκτρικού ρεύματος.


Google Προσθέστε το ENIKOS στην Google
Ακολουθήστε το ENIKOS στο Google News και μάθετε πρώτοι όλες τις ειδήσεις.