
Τα βασικά σημεία του άρθρου
- Το ΠΑΣΟΚ παρουσίασε την πρόταση νόμου για την αντιμετώπιση του ιδιωτικού χρέους, που έχει εκτοξευτεί στα 238 δισ. ευρώ, με στόχο την ελάφρυνση των οφειλετών.
- Ο Νίκος Ανδρουλάκης τόνισε πως «το ζήτημα του ιδιωτικού χρέους δεν είναι μόνο ένα ζήτημα κοινωνικής δικαιοσύνης, αλλά και ένα ζήτημα δίκαιης και ανθεκτικής ανάπτυξης της χώρας».
- Στις προτάσεις του ΠΑΣΟΚ περιλαμβάνονται «προστασία της πρώτης κατοικίας, της αγροτικής περιουσίας, πραγματικές 120 δόσεις, χωρίς αποκλεισμούς» και υποχρεωτική συμμετοχή των πιστωτών στον εξωδικαστικό μηχανισμό.
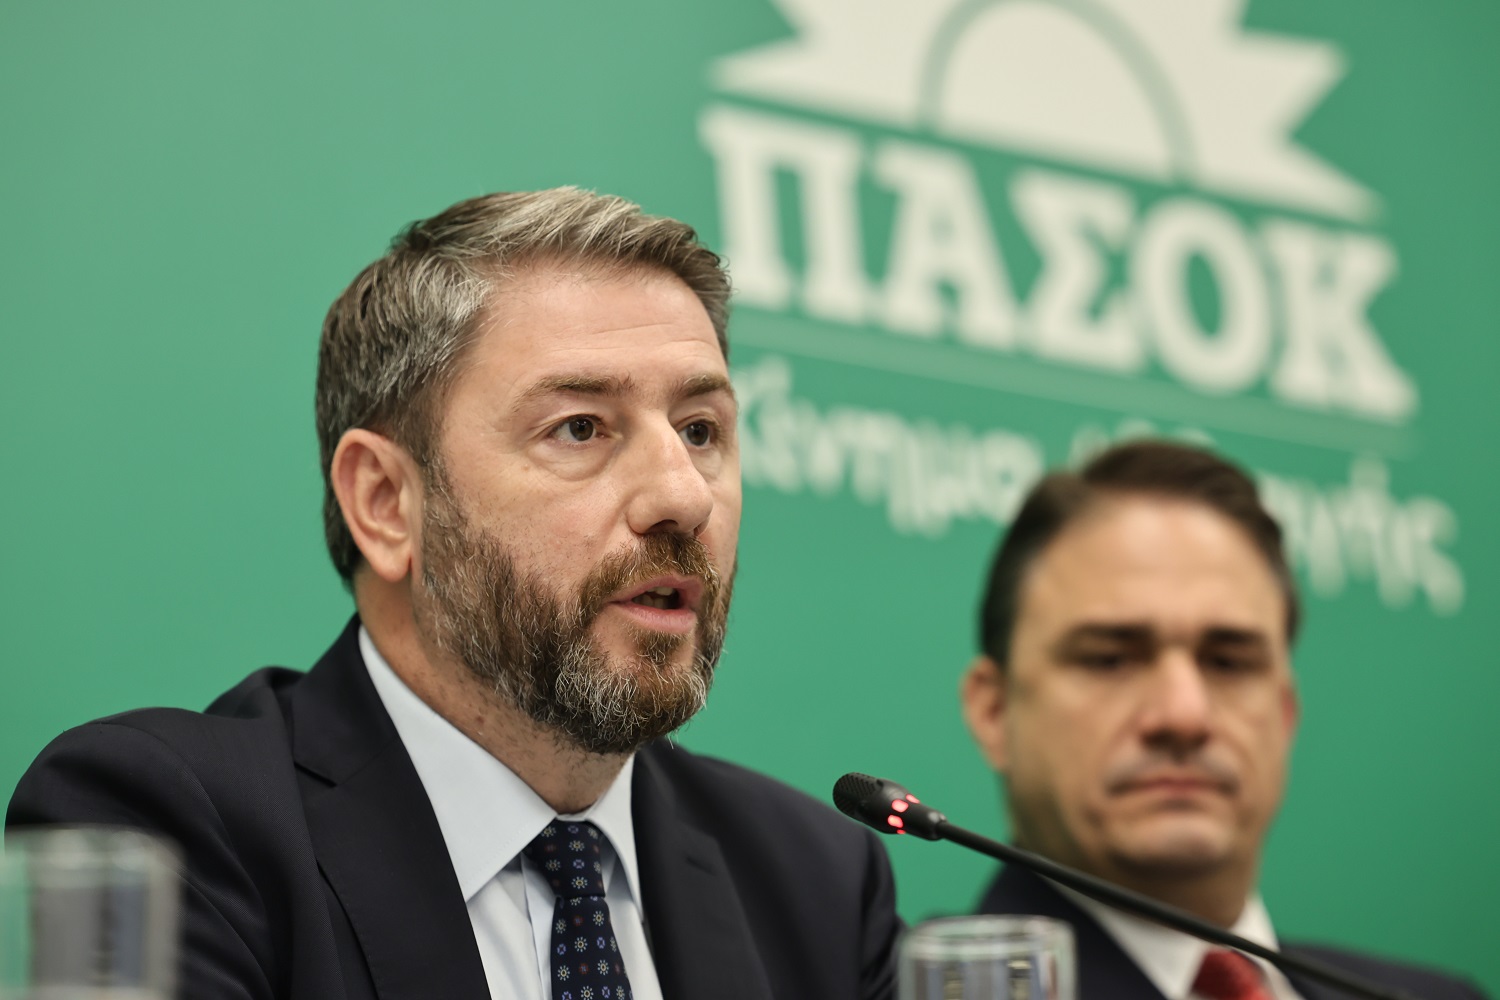
Με το ιδιωτικό χρέος να έχει εκτοξευτεί στα 238 δισ. ευρώ, το ΠΑΣΟΚ παρουσίασε σήμερα την πρόταση νόμου για την αντιμετώπισή του και την ταυτόχρονη ελάφρυνση των οφειλετών.
«Ένας στους δύο Έλληνες έχουν ληξιπρόθεσμες οφειλές. Αυτό λέει πολλά. Όπως λέει επίσης πολλά η αδράνεια της κυβέρνησης μπροστά σε αυτή την επώδυνη κοινωνική και οικονομική πραγματικότητα», τόνισε στην εισαγωγική του τοποθέτηση ο πρόεδρος του ΠΑΣΟΚ, Νίκος Ανδρουλάκης.
«Για μας, λοιπόν, το ζήτημα του ιδιωτικού χρέους δεν είναι μόνο ένα ζήτημα κοινωνικής δικαιοσύνης. Είναι και ένα ζήτημα δίκαιης και ανθεκτικής ανάπτυξης της χώρας», υπογράμμισε ο Νίκος Ανδρουλάκης. «Γιατί δεν μπορεί να υπάρξει δίκαιη κοινωνία, όταν ο δανειολήπτης, η μικρομεσαία επιχείρηση, ο ελεύθερος επαγγελματίας δεν έχουν την πραγματική δυνατότητα μιας βιώσιμης ρύθμισης, όταν η κύρια κατοικία παραμένει απροστάτευτη και όταν ο πολίτης βρίσκεται σε μια άνιση θέση απέναντι στα funds και τους servicers», εξήγησε ο Νίκος Ανδρουλάκης.
«Η διόγκωση του προβλήματος δεν είναι μια τεχνική αστοχία», υπογράμμισε. «Είναι αποτέλεσμα συγκεκριμένων πολιτικών επιλογών. Πρώτη καταστροφική επιλογή: η επιλογή της κυβέρνησης της Τσίπρα – Καμμένου να διευκολύνουν τις τράπεζες να πουλήσουν δισεκατομμύρια ευρώ κόκκινα δάνεια στα funds, χωρίς να υπάρχουν κριτήρια. Ακόμη και ρυθμισμένα δάνεια πουλήθηκαν στα funds, χωρίς να υπάρχει ένα πλαίσιο προστασίας για το δανειολήπτη», τόνισε ο πρόεδρος του ΠΑΣΟΚ.
«Άρα όλα είναι ζήτημα πολιτικών επιλογών», σημείωσε ο Νίκος Ανδρουλάκης για να προσθέσει: «Όπως και μετά, η Νέα Δημοκρατία, η οποία δεν έκανε τίποτα για να προστατεύσει αυτούς τους ανθρώπους. Το χρέος άλλαξε χέρια. Ο δανειολήπτης όμως, ο μικρομεσαίος επιχειρηματίας, ο επαγγελματίας, ο αγρότης, εξακολούθησαν να κουβαλούν ένα δυσβάσταχτο φορτίο».
«Λύσεις στο αδιέξοδο χιλιάδων Ελλήνων πολιτών»
«Ο δικός μας στόχος είναι καθαρός. Εμείς θέλουμε να δώσουμε διέξοδο σε χιλιάδες Έλληνες, στους οφειλέτες, να δώσουμε οξυγόνο στην επιχείρηση και χώρο στην οικονομία να αναπτυχθεί. Γι’ αυτό οι προτάσεις μας είναι συγκεκριμένες», τόνισε ο Νίκος Ανδρουλάκης. «Είναι λύσεις στο αδιέξοδο χιλιάδων Ελλήνων πολιτών, με προστασία της πρώτης κατοικίας, της αγροτικής περιουσίας, πραγματικές 120 δόσεις, χωρίς αποκλεισμούς, εξωδικαστικό μηχανισμό και λειτουργία των servicers προς όφελος και των δανειοληπτών, δικαίωμα προαίρεσης του δανειολήπτη, τα δάνεια του ελβετικού φράγκου ακατάσχετο στον επαγγελματικό λογαριασμό και κατάργηση καταχρηστικών τραπεζικών χρεώσεων», ανέφερε ο πρόεδρος του ΠΑΣΟΚ.
Ο Νίκος Ανδρουλάκης ανέφερε ότι η πρόταση του ΠΑΣΟΚ «είναι μια ολοκληρωμένη πρόταση νόμου, που δίνει λύση, ευκαιρίες ανάπτυξης, αλλά είναι και μια σφραγίδα κοινωνικής δικαιοσύνης σε μια εποχή που, παρά τον πακτωλό των ευρωπαϊκών πόρων, κυρίως λόγω του Ταμείου Ανάκαμψης, το ιδιωτικό χρέος όχι μόνο δεν μειώθηκε, αλλά αυξήθηκε σε σχέση με το 2019, φτάνοντας τα 238 δισεκατομμύρια ευρώ».
«Αυτό είναι το όραμα που υπηρετούμε. Είναι το όραμα μιας χώρας που χωρά όλους τους Έλληνες. Που χωρά τις ελπίδες τους, τις αγωνίες τους, αλλά και τη δυνατότητα να δημιουργήσουν εδώ, στον τόπο τους, με αξιοπρέπεια για αυτούς και τις οικογένειές τους», είπε ο πρόεδρος του ΠΑΣΟΚ, Νίκος Ανδρουλάκης δίνοντας την σκυτάλη στην Μιλένα Αποστολάκη να παρουσιάσει την πρόταση νόμου του κόμματος.
Οι προτάσεις του ΠΑΣΟΚ για την αντιμετώπιση του ιδιωτικού χρέους
- Επαναφορά της προστασίας της κύριας κατοικίας. Το ΠΑΣΟΚ προτείνει αυτοτελή προστασία της πρώτης κατοικίας για φυσικά πρόσωπα που βρίσκονται σε αποδεδειγμένη αδυναμία πληρωμής. Η προστασία αφορά κατοικίες αξίας έως 200.000 ευρώ για άγαμο και έως 310.000 ευρώ για τετραμελή οικογένεια.
- Προστασία της αγροτικής περιουσίας. Προβλέπεται η δυνατότητα εξαίρεσης από τη ρευστοποίηση της αγροτικής γης που είναι απαραίτητη για να συνεχίσει ο αγρότης ή κτηνοτρόφος την επαγγελματική του δραστηριότητα.
- Δικαίωμα του δανειολήπτη να αγοράσει το δάνειό του πριν αυτό πωληθεί σε fund. Εφόσον η τράπεζα αποφασίσει να πουλήσει ένα δάνειο, ο συνεργάσιμος δανειολήπτης αποκτά, υπό προϋποθέσεις, δικαίωμα να προτιμηθεί ως αγοραστής, καταβάλλοντας τίμημα προσαυξημένο σε σχέση με την προσφορά του fund.
- Διαγραφή εξωλογιστικών τόκων από δάνεια που μεταβιβάζονται σε funds. Με νέα αυτοτελή διάταξη, το ΠΑΣΟΚ προτείνει να παύουν να υφίστανται πέραν του 10% οι απαιτήσεις για τόκους που οι τράπεζες τηρούσαν εξωλογιστικά και οι οποίοι στη συνέχεια διεκδικούνται από αγοραστές πιστώσεων (διαγραφή 90%).
- Προστασία από τα πανωτόκια (υπερβολικοί τόκοι). Προτείνεται να εφαρμόζεται το όριο του τριπλασίου του αρχικού κεφαλαίου, αφαιρουμένων των καταβολών, και στις προβλεπόμενες περιπτώσεις στις οποίες η οφειλή διογκώθηκε μετά την έκδοση διαταγής πληρωμής ή την άσκηση αγωγής. Στόχος είναι να αντιμετωπιστούν υπέρογκες απαιτήσεις που εξακολουθούν να αυξάνονται παρά τις καταβολές των οφειλετών.
- Νέα ρύθμιση έως 120 δόσεις προς Εφορία, ασφαλιστικά ταμεία και Δήμους. Η πρόταση καλύπτει φυσικά και νομικά πρόσωπα, με ανώτατο όριο κύριας οφειλής τις 500.000 ευρώ. Προβλέπει επιτόκιο 3%, εκπτώσεις 40%–85% σε προσαυξήσεις και πρόστιμα και μηδενική προκαταβολή για οφειλές έως 100.000 ευρώ. Η οφειλή, μετά τις προβλεπόμενες μειώσεις, χωρίζεται σε καταβαλλόμενο μέρος 70% και σε υπόλοιπο 30% που παραμένει άτοκο και διαγράφεται μετά την επιτυχή εξόφληση, με την εγγύηση ότι το καταβαλλόμενο ποσό δεν υπολείπεται της κύριας οφειλής. Προβλέπεται επίσης ένταξη ή επανένταξη οφειλετών που είχαν προηγούμενες ρυθμίσεις.
- Υποχρεωτική και ουσιαστική συμμετοχή των πιστωτών στον εξωδικαστικό μηχανισμό. Το ΠΑΣΟΚ προτείνει οι τράπεζες και οι servicers να μην μπορούν να απορρίπτουν αναιτιολόγητα προτάσεις ρύθμισης. Θα υποχρεούνται να εξηγούν την απόρριψη και να υποβάλλουν εναλλακτική πρόταση, λαμβάνοντας υπόψη την πραγματική οικονομική δυνατότητα του οφειλέτη. Προβλέπονται κυρώσεις για πιστωτές που δεν συνεργάζονται, μεταξύ των οποίων περιορισμοί στην αναγκαστική εκτέλεση και στην απαίτηση τόκων υπερημερίας. Βελτιώνονται οι όροι ρύθμισης (αύξηση και τιμαριθμική αναπροσαρμογή των ορίων για ευάλωτο, 25% μειωμένη ικανοποίηση των πιστωτών σε σχέση με την αξία της κατοικίας για ευάλωτους κ.ά)
- Δεσμευτικός Κώδικας Δεοντολογίας για τράπεζες και servicers. Η τήρηση του Κώδικα καθίσταται υποχρέωση και απέναντι στον δανειολήπτη. Οι πιστωτές θα πρέπει να αιτιολογούν τις προτεινόμενες ρυθμίσεις, λαμβάνοντας υπόψη το εισόδημα, τις εύλογες δαπάνες διαβίωσης, την οικογενειακή κατάσταση, την αξία των εξασφαλίσεων και το εκτιμώμενο κόστος αγοράς του δανείου από το fund και με βάση τον ενδεικτικό κατάλογο λύσεων που περιλαμβάνει λύσεις διαγραφής οφειλών και μακρόχρονη βιώσιμες ρυθμίσεις. Η παραβίαση των υποχρεώσεων θα έχει αστικές και δικονομικές συνέπειες.
- Αυστηρότεροι κανόνες για τους servicers. Προβλέπεται υποχρέωση δωρεάν παροχής αναλυτικών στοιχείων της οφειλής εντός 20 ημερών, δυνατότητα φυσικής εξυπηρέτησης των δανειοληπτών και τήρηση πλήρους ατομικού φακέλου με δυνατότητα πρόσβασης του οφειλέτη. Δεν θα επιτρέπεται καταγγελία δανειακής σύμβασης ή ρύθμισης πριν από καθυστέρηση τουλάχιστον τεσσάρων μηνιαίων δόσεων ή αντίστοιχου ποσού. Προστασία των οφειλετών και στις άτυπες διαπραγματεύσεις. Δεν επιτρέπεται η έκδοση διαταγής πληρωμής ή η έναρξη διαδικασιών εκτέλεσης κατά τη διάρκεια των διαπραγματεύσεων.
- Ανεξάρτητες Επιτροπές Διευθέτησης Οφειλών σε κάθε Περιφερειακή Ενότητα. Οι δανειολήπτες θα μπορούν να προσφεύγουν σε επιτροπές εκτός τραπεζών και εταιρειών διαχείρισης όταν αμφισβητούν τη διαδικασία ή θεωρούν ότι δεν τους προσφέρθηκε κατάλληλη και βιώσιμη ρύθμιση. Στόχος είναι η ουσιαστική επανεξέταση της διαφοράς και η ενίσχυση της διαπραγματευτικής θέσης του οφειλέτη.
- Βελτίωση όρων για συνεπείς οφειλέτες. Όσοι οφειλέτες βρίσκονται σε ρύθμιση που την τηρούν με συνέπεια, δικαιούνται μετά την τριετία σημαντική μείωση του επιτοκίου και στον έκτο χρόνο της ρύθμισης και για κάθε τριετία απαλλαγή από μία δόση.
- Δικαιότερη αντιμετώπιση των δανείων σε ελβετικό φράγκο και προστασία των εγγυητών. Προτείνεται κατανομή του συναλλαγματικού κινδύνου μεταξύ τράπεζας και δανειολήπτη, ώστε η επιβάρυνση από τη μεταβολή της ισοτιμίας να μη μετακυλίεται αποκλειστικά στον τελευταίο. Η πρόταση καλύπτει και δάνεια που έχουν ήδη μετατραπεί σε ευρώ. Παράλληλα, ενισχύεται η προστασία των εγγυητών και τίθενται όρια στην οφειλή όταν τα δάνεια έχουν μεταβιβαστεί σε funds.
- Ακατάσχετος επαγγελματικός λογαριασμός και περιορισμός καταχρηστικών τραπεζικών χρεώσεων. Το ΠΑΣΟΚ προτείνει προστασία επαγγελματικού τραπεζικού λογαριασμού, ώστε να διασφαλίζεται η αναγκαία ρευστότητα για τη συνέχιση της επιχειρηματικής δραστηριότητας. Παράλληλα, προβλέπονται παρεμβάσεις για την κατάργηση καταχρηστικών τραπεζικών χρεώσεων, μεγαλύτερη διαφάνεια στις συναλλαγές και ουσιαστική προστασία των καταναλωτών.
Η πρόταση του ΠΑΣΟΚ δεν περιορίζεται σε περισσότερες δόσεις για την αποπληρωμή χρεών. Συνδυάζει προστασία της κατοικίας και της παραγωγικής περιουσίας, ουσιαστική ελάφρυνση οφειλών, περιορισμό των πανωτοκίων και δεσμευτικούς κανόνες για τράπεζες, funds και servicers. Στόχος είναι οι ρυθμίσεις να γίνουν πραγματικά βιώσιμες και οι οφειλέτες να αποκτήσουν ουσιαστική δεύτερη ευκαιρία.
