
Τα βασικά σημεία του άρθρου
- Αυστηρούς κανόνες στη λειτουργία των funds και των servicers με πρόστιμα έως και 500.000 ευρώ φέρνει το νέο νομοσχέδιο, σύμφωνα με τον υφυπουργό Οικονομικών, Δημήτρη Μαρκόπουλο.
- Οι νέες παρεμβάσεις προβλέπουν ανώτατο όριο προκαταβολής 15% στις απευθείας διμερείς ρυθμίσεις και υποχρέωση δωρεάν ενημέρωσης των δανειοληπτών για την πορεία των δανείων τους.
- Η κυβέρνηση αποφάσισε την απόσυρση του άρθρου 23, ενώ ο κ. Μαρκόπουλος χαρακτήρισε απαράδεκτη την απουσία των εκπροσώπων των εταιρειών διαχείρισης από τη Βουλή.
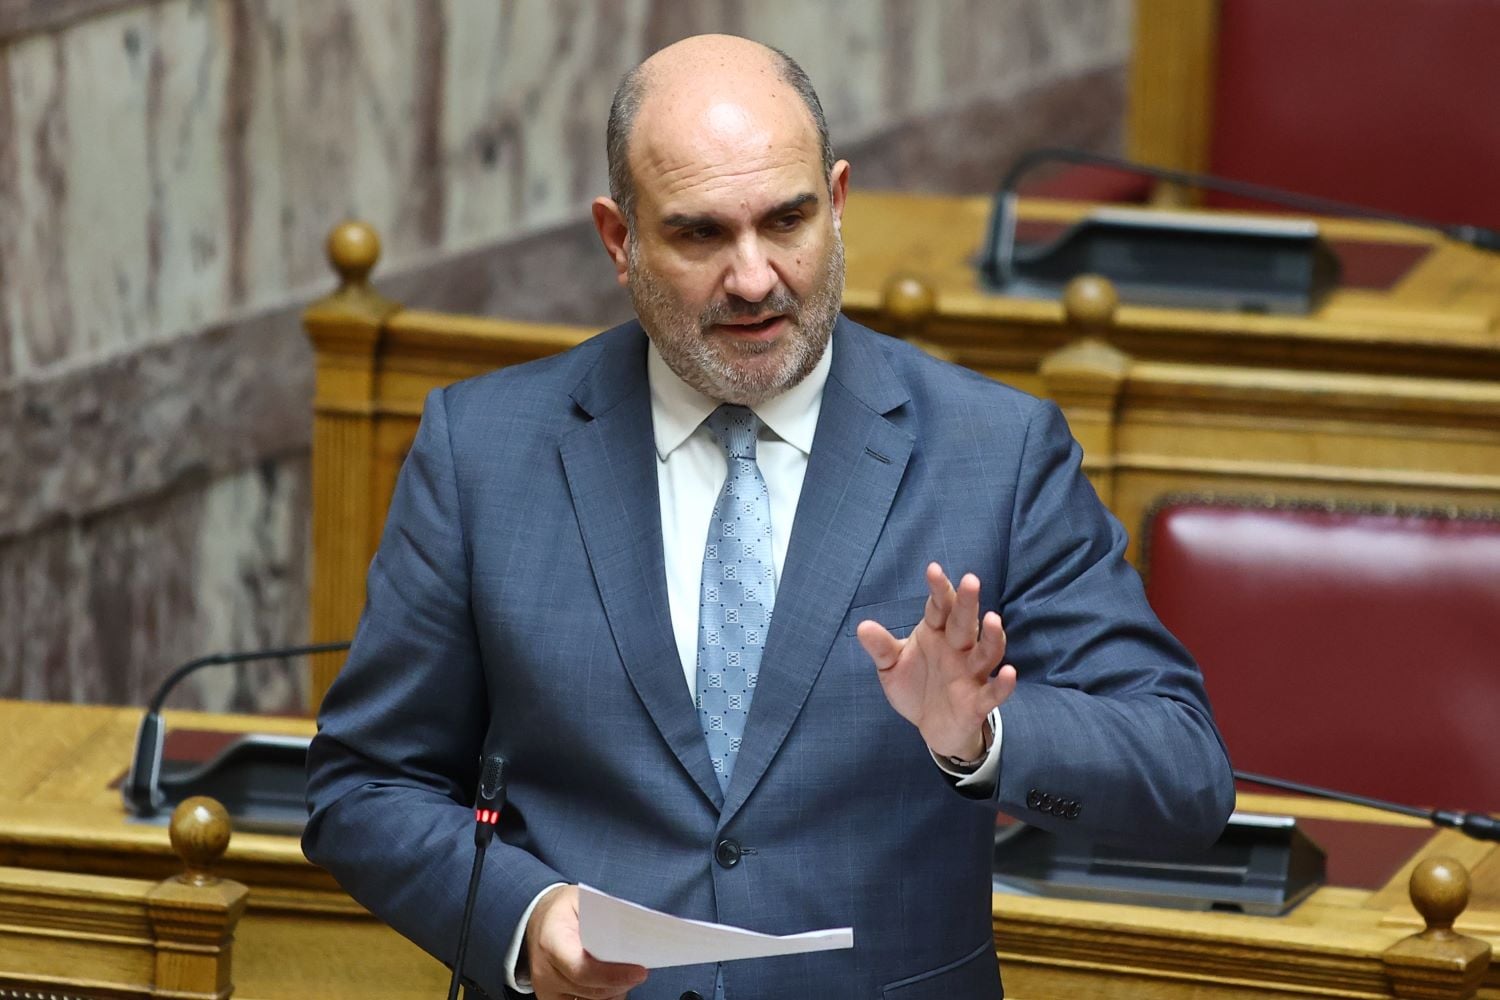
Την πεποίθηση ότι με το προς ψήφιση νομοσχέδιο μπαίνουν κανόνες στη λειτουργία των funds και των servicers με πρόστιμα που φτάνουν έως και τις 500.000 ευρώ προστατεύοντας ταυτόχρονα τους δανειολήπτες, εξέφρασε ο υφυπουργός Οικονομικών, Δημήτρης Μαρκόπουλος.
Συγκεκριμένα, ο υφυπουργός Εθνικής Οικονομίας και Οικονομικών, Δημήτρης Μαρκόπουλος μιλώντας στο ERTnews είπε: «Για πρώτη φορά βάζουμε αυστηρούς κανόνες στη λειτουργία των funds και των servicers, με πρόστιμα που φτάνουν έως και τις 500.000 ευρώ. Βάζουμε όρια στις απαιτήσεις τους, ενισχύουμε τα δικαιώματα των δανειοληπτών και δημιουργούμε ένα ουσιαστικό πλαίσιο προστασίας απέναντι σε αυθαίρετες πρακτικές».
Οι παρεμβάσεις υπέρ των δανειοληπτών
Ο Δημήτρης Μαρκόπουλος τόνισε ότι πρόκειται για μια σημαντική νομοθετική παρέμβαση υπέρ των δανειοληπτών, η οποία αλλάζει τους όρους στη σχέση τους με τις εταιρείες διαχείρισης απαιτήσεων, θεσπίζοντας συγκεκριμένες υποχρεώσεις, περιορισμούς και αυστηρές κυρώσεις για όσους παραβιάζουν τη νομοθεσία.
Συγκεκριμένα, το νομοσχέδιο προβλέπει ανώτατο όριο προκαταβολής 15% στις απευθείας διμερείς ρυθμίσεις, όταν μέχρι σήμερα οι απαιτήσεις μπορούσαν να φτάσουν ακόμη και το 50% της οφειλής. Παράλληλα, οι εταιρείες διαχείρισης υποχρεούνται να παρέχουν στους δανειολήπτες αναλυτική ενημέρωση για την πορεία και την κατάσταση των δανείων τους, χωρίς καμία οικονομική επιβάρυνση. Θεσπίζονται, επίσης, αυστηρές κυρώσεις, με πρόστιμα που φτάνουν έως και τις 500.000 ευρώ, ώστε οι κανόνες να συνοδεύονται από πραγματικές συνέπειες για όσους τους παραβιάζουν.
Ιδιαίτερη αναφορά έκανε ο υφυπουργός Οικονομικών στην αντιπαράθεση που προκλήθηκε γύρω από το άρθρο 23, επισημαίνοντας ότι η συγκεκριμένη διάταξη είχε ως στόχο την απλοποίηση των διαδικασιών και τη μείωση των γραφειοκρατικών σταδίων. Διευκρίνισε ότι η αρχική δανειακή σύμβαση δεν μετατρεπόταν αυτομάτως σε εκτελεστό τίτλο, καθώς η σχετική πρόβλεψη αφορούσε τη νέα συμφωνία ρύθμισης της οφειλής. Όπως υποστήριξε, η διάταξη δεν οδηγούσε αυτομάτως σε πλειστηριασμό ούτε στερούσε από τον δανειολήπτη τα δικαιώματά του.
Τι απαντά για την απόσυρση του άρθρου 23
Σύμφωνα με τον υφυπουργό Δημήτρη Μαρκόπουλο, η αντιπολίτευση επιχείρησε να παρουσιάσει τη συγκεκριμένη διάταξη με τρόπο που αλλοίωνε το περιεχόμενό της, μετατοπίζοντας τη συζήτηση από τις ουσιαστικές προβλέψεις του νομοσχεδίου. Η κυβέρνηση αποφάσισε την απόσυρση του άρθρου 23, ώστε η αντιπαράθεση γύρω από αυτό να μην αποτελέσει εμπόδιο στην προώθηση των υπόλοιπων ρυθμίσεων για την προστασία των δανειοληπτών.
Επίσης, ο υφυπουργός Οικονομικών άσκησε έντονη κριτική στη στάση των εκπροσώπων των εταιρειών διαχείρισης απαιτήσεων, οι οποίοι δεν προσήλθαν στην ακρόαση των φορέων στη Βουλή. Χαρακτήρισε την απουσία τους απαράδεκτη και προσβλητική για τον κοινοβουλευτισμό, επισημαίνοντας ότι οι εταιρείες που διαχειρίζονται τις οφειλές χιλιάδων πολιτών οφείλουν να συμμετέχουν στον θεσμικό διάλογο και να λογοδοτούν για τις πρακτικές τους.
Επίθεση την αντιπολίτευση
Παράλληλα, ο Δημήτρης Μαρκόπουλος κάλεσε τα κόμματα της αντιπολίτευσης να τοποθετηθούν επί της ουσίας του νομοσχεδίου και να ξεκαθαρίσουν τη στάση τους απέναντι στις συγκεκριμένες ρυθμίσεις που ενισχύουν τη θέση των δανειοληπτών.
«Η αντιπολίτευση είναι… υπότροπη, καθώς προ ημερών δεν υπερψήφισε τους περιορισμούς στα social media για τα ανήλικα παιδιά. Να δούμε αν για μια ακόμη φορά θα θελήσει να μην έχουν οι δανειολήπτες δίχτυ ασφαλείας έναντι των servicers», ανέφερε ο υφυπουργός Οικονομικών.
Τέλος, ο Δημήτρης Μαρκόπουλος επισήμανε ότι «η αντιμετώπιση του ιδιωτικού χρέους απαιτεί συγκεκριμένες λύσεις, αποτελεσματικούς κανόνες και πολιτική υπευθυνότητα», υπογραμμίζοντας ότι «οι δανειολήπτες χρειάζονται ουσιαστική προστασία και εφαρμόσιμες ρυθμίσεις, όχι καθυστερήσεις και πολιτικά παιχνίδια στην πλάτη τους».